2023年以前AI雖然是一個大家都能夠認同的趨勢,但除了「自駕車、輔助駕駛」等功能之外,似乎在消費性市場還未見到足以讓慶龍眼睛為之一亮的「殺手級」產品,不過,隨著AI聊天機器人的問市,慶龍不僅看到了「破壞式創新」的巨大潛力,更感受到未來幾年內,人類的世界就將產生巨大變化,其扮演推手的就是AI聊天機器人的問世,其扮演推手的就是喚醒AI機器人靈魂的台積電(2330)。
欣慰的是,關於這一點,慶龍早就2018年的時候,就已經提出了相關的論述,訂戶可點選收看以下的影片觀點。
平心而論,看到AI聊天機器人,慶龍訝異的是它背後的思維模式:類神經網路,確實非常精準與全方面,並完全屏除了人類思考常出現的主觀偏見。
分享一篇由艾爾科技創辦人林宜敬所寫的文章【我們是最後一代】,其重點節錄如下:
類神經網路的運作方式,跟以前傳統的電腦程式很不一樣。傳統的程式,靠的是加減乘除以及邏輯運算,一切都是程式設計師「設計」出來的,但類神經網路是模仿人類大腦而建造的,他的能力是「訓練」出來的,而不是「設計」出來的。
luckylong 發表在
痞客邦
留言(0)
人氣()

日報長期追蹤的半導體測試股京元電子(2449)4/26公告重大訊息,在考量地緣政治的風險,以及未來Ai業務的發展,董事會決定透過處分中國子公司京隆科技的所有股權,全面退出在中國大陸的生產製造。
透過此次的處分交易,一方面可為2024年的京元電子帶來約166億元(編按:扣除稅賦)的現金流入,另一方面也將提升2024年約38.27億元淨利,約當挹注3.13元的每股稅後淨利EPS,計算方式為38.27億元/12.23億發行股數。
(全文、未完)
本文From《投資家日報》2024年4/29
現在訂購,不但可加入日報專屬Line群
luckylong 發表在
痞客邦
留言(0)
人氣()

越先進的製程,代表在同一個單位(編按:手機晶片大少約1.5公分*1.5公分)可以塞進越多的電晶體,單位的電晶體成本也可因此下降,例如16奈米為331美金、10奈米下降至274美金、7奈米再下降值233美金,不過隨著先進製程發展到5奈米以下,由於必須得採用貴桑桑的紫外光(EUV)曝光技術設備,因此單位電晶體的成本不降反升,5奈米上升到238美金。
上述手機品牌廠是否會跟進台積電(2330)3奈米製程的擔憂?隨著AI聊天機器人的問世,也讓原本的擔憂煙消雲散,因為台積電3奈米的產品,不僅有了非常好的出海口,更有機會出現「台積電能開出多少產能,就會被客戶搶光」的局面。
舉例來說,近日非常火熱的ChatGPT聊天機器人,目前就已經導入至少1萬顆,由輝達設計、台積電生產的高階晶片,而隨著GPT-3參數量是人腦突觸數量的1/500、今年預計推GPT-4參數量將成長500倍,並與人腦突觸數量100兆約當,其背後所需要的高階晶片,勢必將呈現「百倍」以上的增長,而這還不包括未來推出是人腦500倍容量的GPT-5、人腦25萬倍容量的GPT-6,其背後的想像題材,勢必將呈現「萬倍」以上的增長。
上述慶龍的分析與論述,從近日的一則新聞似乎得到了客觀的驗證,2023年1/30一篇來自【經濟日報】標題為《AI賽局效應 台積迎急單》,其重點節錄如下:
蘋果、超微、輝達在AI領域競逐白熱化,傳出近期同步對台積電(2330)下急單,相關晶片將在4月過後逐步產出,為台積電第2季淡季營運注入暖流。
luckylong 發表在
痞客邦
留言(1)
人氣()

AI聊天機器人的橫空出世,一方面將可以降低智慧型手機銷售下滑,對台積電(2330)業績的負面衝擊,另一方面也為2023年開始全面量產(編按:第一期預計月產能5-6萬片,第二期10萬片),但成本卻貴桑桑的3奈米晶片,找到了一個絕佳的出口。
一般而言,越先進製程的晶片,雖然代表越高效能的運算能力,但也同步代表越昂貴的成本,與越昂貴的售價,換言之,除非品牌手機本身的銷售量夠大,可以攤銷平均成本,品牌的忠誠度夠高,能讓消費者願意買單,否則將越來越難說服一般手機品牌要一昧跟進採用最先進製程的晶片,此外,智慧型手機需不需這麼高階的製程晶片?也是一大問號。
在成本與市場需求的雙重考量下,目前全球只剩下Apple蘋果有能力可以不斷跟進並採用台積電最新進的製程,一方面包下台積電5奈米約50%產能,另一方面也願意跟進台積電的3奈米製程,不過值得留意的是,Apple採用的時間,也從原本預估2022年的iphone14,再往後延宕。
根據統計,台積電不同製程的代工價格,16奈米的價格為2990美金,10奈米上升到5992美金,7奈米上升到9346美金、5奈米上升到16900美金、3奈米將再跳升到30000美金。
此外,在假設一片12吋晶圓可切出500顆手機晶片的基礎下,16奈米的的單顆晶片成本為5.98美金,10奈米上升到11.98美金,7奈米上升到18.69美金、5奈米上升到33.8美金、3奈米將再上升到60美金。
luckylong 發表在
痞客邦
留言(0)
人氣()
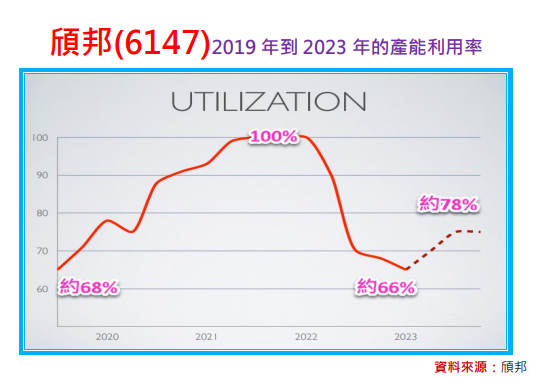
「非面板驅動IC」封測業務佔營收的比重,從目前約20%提高到未來的35%的營運目標,預估將可直接帶動頎邦(6147)的產能利用率出現止跌回穩的變化,今年年底的產能利用率,預估可從目前的66%回升到78%,雖然相較於2021年那一段100%產能利用率的高峰,仍然有一段差距,不過公司營運從谷底翻揚的態勢,確實相當明朗。
此外,值得一提的是,頎邦近年雖然跨入到「非面板驅動IC」封測的領域,提高了貢獻營收的其他來源,但並未因此而增加許多固定成本,關鍵就在原本金凸塊(bumping)產線所使用的機器設備,與「非面板驅動IC」的產品,例如射頻元件RF IC,都是採用共同的機器設備。
換句話說,頎邦透過擴大「非面板驅動IC」的業務,不但無需增加太多成本來採購新的機器設備,就可以增加營收,就可以分散過度依賴面板產業的風險,甚至還可以直接帶動公司的產能利用率,可以說是「摸蜊仔兼洗褲,一兼兩顧」。
【產業小百科】:
凸塊封裝技術(Bumped Chip Packaging),也常被稱為 Flip-Chip 封裝技術,是一種在半導體製程中常見的封裝方式。該技術中,晶片上的接點會製造出凸塊(bumps),然後將晶片翻轉並與基板連接,因此稱為"翻轉晶片"或"凸塊封裝"。
luckylong 發表在
痞客邦
留言(0)
人氣()

成立於1997年的頎邦(6147),從營收的規模來看,雖然僅是全球排名第9大的封裝測試廠商,市占率僅1.7%,但若從面板驅動IC封測領域來看,卻是全球最大廠商,市佔率高達50%,可以稱得上是台股的隱形冠軍企業之一,主要客戶包括聯詠(3034)、瑞鼎(3592)、奇景與矽創(8016),並透過瑞薩間接打入Apple的供應鏈。
此外,下游產品的應用,值得留意的是,頎邦(6147)近幾年開始耕耘「非面板驅動IC」的領域,並積極跨入到「射頻元件RF IC」封測業務,在相繼取得國際大廠AVAGO及Skyworks訂單之後,目前「非面板驅動IC」佔營收比重已提升到約20%,而董事長吳非艱更在今年5月底時樂觀表示,「非面板驅動IC」封測的比重,將上看到35%,不僅可成為帶動頎邦業績回升到一大來源,更可分散過去太依賴面板產業的風險。
整體而言,根據今年6/6頎邦的法說會資料顯示,面板驅動IC封測仍是頎邦最核心的業務,下游產品應用,電視TV約佔33%手機也約佔33%,PC為主的IT應用,則約佔10%。
本文From《投資家日報》2023年6/28
當時頎邦(6147)股價在63元
luckylong 發表在
痞客邦
留言(0)
人氣()

雖然今年全球半導體產業將面臨「逆風」的處境,但半導體設備的龍頭廠商美商應用材料,2/16公布上一季財報與未來展望,不僅優於市場預期,執行長狄克森更高度看好晶片業的長期展望,並樂觀表示,儘管目前智慧型手機、個人電腦等消費性市場表現較為疲弱,但AI人工智慧、車用、與工業自動化產業仍保有韌性,客戶仍在擴增產能以跟上需求。
應用材料上一季的營收達到67.4億美金,年增7.5%,淨利雖然下滑4%到17.2億美金,每股稅後淨利EPS為2.02美金,但大致符合原本1.75美金到2.11美金的公司所訂的財測目標,此外,展望本季的營運,預估營收只會小減到64億美金,衰退幅度小於市場預期。
整體而言,應用材料最近3個月的業績展望,出現了峰迴路轉的契機,原本去年年底還在擔憂,美國政府擴大對中國半導體設備的出口限令,將會導致2023年的營收衰退25億美元,不過隨著今年第一季,全球各大科技公司都不約而同地正在進行一場AI的權力戰爭,可以說是又重新啟動了半導體設備的投資。
根據美國《時代雜誌》封面故事「人工智慧軍備競賽正改變一切」的內文指出,未來AI的運算能力,將會以每6個月到10個月的時間就成長一倍,而這樣子的高速成長,不僅將帶給全球半導體產業強勁走揚的驅動力,更會對全球GDP產生大幅提升的效益。
根據全球四大專業諮詢機構之一的PwC資誠聯合會計師事務所的預估,到2030年全球的GDP將會因為AI人工智慧的導入,提升高達15.7兆美金的產值,總產值甚至超過中國加上印度GDP的總和,其中6.6兆美金來自生產力的提升,9.1兆美金來自消費市場的效應。
luckylong 發表在
痞客邦
留言(0)
人氣()

平心而論,京鼎(3413)對2023年營運的展望,與大客戶同時也是大股東的應用材料,在2/16的觀點前後呼應,執行長狄克森不僅高度看好晶片業的長期展望,更樂觀表示,儘管目前智慧型手機、個人電腦等消費性市場表現較為疲弱,但AI人工智慧、車用、與工業自動化產業仍保有韌性,客戶仍在擴增產能以跟上需求。
再者,值得留意的是,2/16應用材料對未來的營運展望,可以說是「峰迴路轉」,一改先前對美國政府擴大對中國半導體設備出口限令的擔憂,轉向樂觀看待這一波全球各大科技公司如火如荼地在進行一場AI的權力戰爭,所掀起對半導體設備的投資效益。
慶龍之所以會以「峰迴路轉」來形容,主要是要將時間回到去年第四季,當時受到總體經濟疲弱、地緣政治風險,以及美國政府擴大對中國半導體設備出口限令等三大負面因素,不僅應用材料具體表明會減少2023年高達25億美金的營收,更直接反應在三大研究機構對2023年半導體設備產值,不約而同地出現大幅調降的預估上。
國際半導體產業協會Semi在去年12月的預估,半導體設備支出將從2022年的970億美金,下降至820億美金,年減15.46%;高德納諮詢公司Gartner在去年10月的預估,將從2022年的1000億美金,下降到2023年的920億美金,年減8%;TechInsights在去年9月的預估,產值將從2022年的970億美金,下降到2023年的810億美金,年減16.49%。
整體而言,除了全球半導體設備產業2023年的營運展望,似乎出現「峰迴路轉」的契機之外,京鼎(3413)也預備好了營運持續成長的條件,其中竹南二廠在去年10月的落成,不僅提供了「擴充產能」、「擴大垂直整合的製造能力」、與「提升供應鏈韌性」,更會具體反應在提升每年30億元營收的增長上。
luckylong 發表在
痞客邦
留言(0)
人氣()

成立於1982年的漢唐(2404),是一家主要幫電子廠商蓋廠房的工程公司,核心業務包括無塵室工程、機電工程、水氣化等特殊系統工程,與監控系統工程,並提供從顧問、到設計、到施工、到監造、到售後等一條龍式的服務。
2003年開啟海外事業的布局,成立江西漢唐,服務中國大陸客戶的建廠需求,2011年成立新加坡漢唐,2020年再成立美國漢唐,跟著大客戶台積電(2330),一起到美國設廠。
如今的漢唐已成功走出台灣,除了新竹、龍潭、台中、台南、高雄之外,更向海外擴及到中國的南京、福建、武漢、西安、成都、深圳、廣州、新加坡、日本的熊本、美國的亞利桑那州等地。
此外,漢唐目前的主要客戶,包括半導體產業的台積電、台灣美光、力晶半導體、華邦電(2344)、旺宏(2337)、合肥晶、合肥長鑫存儲、長江存儲,光電產業的友達(2409)、彩晶(6116)、群創(3481)、高通顯示器、廣州超視堺、深超光電、中電熊貓、咸陽彩虹、惠科光電、華星科技,以及太陽能與PCB產業等相關公司。
本文From《投資家日報》2023年12/1
luckylong 發表在
痞客邦
留言(0)
人氣()

在這一波台股下殺的過中,京元電子(2449)雖然有高現金殖利率的保護(編按:每股配發3元現金股利),讓持股的投資人絲毫沒有感受到大環境在風雨飄搖的氣氛,6/15一度來到波段的最高點46.15元,不過就在聯準會6/16決定加快升息的腳步之後,京元電子也加入了「補跌」行列,若以6/24最低點41.15元計算,這一波股價補跌幅度約10%。
此外,由於目前的京元電子仍有超過42%的營收,是來自於消費性電子產品,因此全球智慧型手機銷售預估的下修潮,京元電子的營運自然也會受到影響。
針對全球智慧型手機產業目前遇到銷售下滑的困境,京元電子董事長李金恭在今年5月的致股東報告書中表示:
縱智能手機、電腦、面板、消費性產品銷售量出現雜音,但汽車、伺服器、數據中心、網路通訊產品等需求確定上升。
這些變數對半導體製造公司而言,全年度雖個別客戶或有產品組合上的訂單調整,但客戶對製造產能的強勁需求仍見緊俏,整體半導體製造產能大幅低於市場需求,打破過往景氣循環波動的經驗。
luckylong 發表在
痞客邦
留言(0)
人氣()

回顧2020年5/5《投資家日報》內容如下:
2019年的中美貿易戰加上2020年的新冠肺炎,加快了台商回流與擴大投資台灣的腳步,根據經濟部投資臺灣事務所的最新統計,目前投資台灣的三大方案通過廠商家數已達480家,合計總金額已突破1兆元,包括台商回台投資,金額達7609億元,根留台灣投資,金額達1477億元,中小企業投資,金額達950億元,除了預計可帶動8.25萬個就業機會之外,未來三年的總投資金額,可望進一步上看到1.5兆元新台幣,預計2020年落實金額為3200億元。
整體而言,慶龍認為這一波擴大台灣投資的兆元商機,將可先為兩大族群帶來直接的受惠:
(一)營建與資產股:
商辦與工業用地的需求,除了可帶動「廠辦三雄」華固(2548)、長虹(5534)與遠雄建(5522)的業績轉強之外,擁有豐沛土地資產的公司,同樣也會享受資產水漲船高的效應,其中日報長期追蹤的紡織股宜進(1457),是可留意的標的之一。
luckylong 發表在
痞客邦
留言(2)
人氣()

針對近兩個月京鼎的營運出現明顯衰退,訂戶可從四方面來思考:
(一)會衰退到何時?
(二)要跟過去的衰退相比。
京鼎上一次的營運衰退期,是發生在2018年到2019年2月期間,當時單月營收掉到平均約在6.5億元,最谷底甚至掉到只剩下5.17億元。
相較於上一次的衰退,目前開始陷入衰退的京鼎,營運谷底的基期,確實已經墊高了許多。
luckylong 發表在
痞客邦
留言(0)
人氣()